Stimare quanto valga un'opera d'arte è una delle attività più "challenging" per un contabile o per un revisore.
La valutazione di un'opera affermata in possesso di privati è ancora relativamente semplice, tenendo d'occhio i costi di manutenzione, i ricavi da visitatori, e royalties per la pubblicazione delle immagini, e il valore terminale di mercato.
Appena lo scenario si complica, ad esempio per un'opera in possesso di una Istituzione pubblica, e/o inserita in un contesto (es. I Fori Imperiali fi Roma, il Rijksmuseum di Amsterdam) i "conti" diventano più complessi.
Se poi ipotizziamo di commissionare una nuova opera la valutazione è decisamente complessa e instabile, e richiede il supporto di esperti e studiosi della materia, ed un impairment periodico per validare se le stime iniziali siano corrette o se debbano essere riviste.
Bilanci, turisti, benessere e ... ispirazione
Undici milioni di visitatori in un anno. Biglietto d'ingresso: zero euro.
È il bilancio del primo anno di Notre-Dame de Paris dopo la riapertura dell'8 dicembre 2024. E già questo basterebbe a provocare qualche emicrania a chiunque debba attribuire un valore a una riga dello stato patrimoniale. Un bene che non si può vendere, che non fa pagare l'ingresso, che costa parecchio da conservare e che, a detta di tutti, vale «un'enormità».
Quanto, esattamente?
In tempi di contenimento della spesa pubblica, destinare risorse all'arte oltre lo stretto indispensabile per la conservazione del patrimonio, mentre si riducono prestazioni sociali e benefici di varia natura, può apparire un lusso difficilmente giustificabile. Prima le pensioni, poi i quadri. Argomento comprensibile, almeno finché ci si ferma alla contabilità di cassa.
Ma un progetto artistico ben concepito, sostenuto da competenze scientifiche, organizzato con criteri imprenditoriali, monitorato attraverso indicatori di risultato anche prospettici e valorizzato con le tecnologie che questo folle terzo millennio ci mette a disposizione, può generare ricchezza ben superiore alle risorse inizialmente impiegate. Ricchezza che, attraverso occupazione, redditi e gettito fiscale, potrebbe finanziare proprio quelle prestazioni sociali alle quali oggi si chiede di rinunciare.
Un meccanismo che, con tutte le differenze del caso, ricorda la scelta della Norvegia di trasformare i proventi del petrolio del Mare del Nord in un patrimonio finanziario destinato a produrre benefici anche per le generazioni future. Con una differenza non trascurabile: il petrolio si esaurisce, mentre il patrimonio culturale, se adeguatamente custodito e valorizzato, può continuare a generare valore, e persino accrescerlo, per secoli.
Naturalmente, l'arte è un investimento rischioso, per il privato come per il pubblico. Ma il rischio non è soltanto la possibilità di perdere denaro: è anche la condizione per conseguire risultati che una gestione esclusivamente conservativa non potrebbe mai produrre. La questione non è eliminare il rischio, ma comprenderlo, governarlo e misurarne le conseguenze.
La storia, del resto, ci offre qualche ammonimento.
Ai tempi di Sisto IV, Giulio II e compagnia bella, le grandi committenze pontificie richiedevano risorse tutt'altro che trascurabili. Il finanziamento della nuova basilica di San Pietro, anche attraverso il commercio delle indulgenze, contribuì ad accendere la miccia della Riforma luterana, con conseguenze religiose, politiche e militari che avrebbero sconvolto l'Europa.
Un prezzo storico altissimo, che sarebbe ingenuo imputare alle sole ambizioni artistiche dei pontefici. E altrettanto ingenuo sarebbe pensare che qualche efficace procedura di disclosure, un revisore dei conti e un sistema di monitoraggio degli investimenti avrebbero potuto risolvere le contraddizioni della cristianità cinquecentesca.
Ma che cosa ci ha lasciato quella straordinaria stagione di mecenatismo rinascimentale?
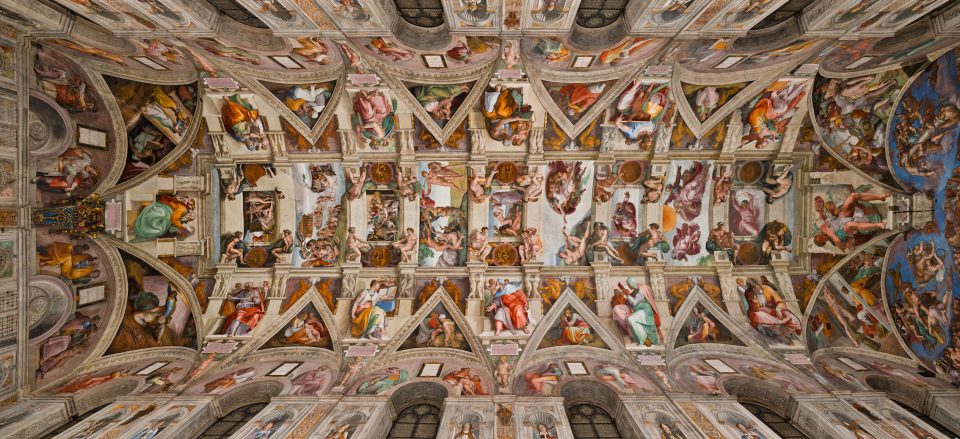
La Cappella Sistina, San Pietro, le Stanze di Raffaello e un patrimonio che, cinque secoli dopo, continua ad attrarre milioni di visitatori, alimentare attività economiche, ispirare artisti e produrre nuova cultura.
E se il vero errore fosse continuare a valutare questi investimenti soltanto per ciò che costano, senza riuscire a misurare il valore generato?
L’errore più comune è cercare un numero unico e fisso. Almeno da quando David Throsby ha proposto di trattare il patrimonio culturale e artistico come una quarta forma di capitale accanto a quello fisico, umano e naturale (Throsby, 1999). Un’opera è uno stock che genera flussi: alcuni passano dalla cassa, altri dal territorio, altri ancora dal benessere delle persone, e qualcuno non passa da nessuna parte misurabile in euro.
Lo stesso impianto “stock e flussi”, mutuato dal capitale naturale, è alla base del programma britannico Culture and Heritage Capital del Department for Culture, Media and Sport, avviato con il framework del gennaio 2021 e aggiornato con Embedding a Culture and Heritage Capital Approach (dicembre 2024). Io lo uso come griglia, con cinque componenti:
1. Valore patrimoniale e contabile – lo stock, come lo rappresenta un bilancio.
2. Valore gestionale diretto – i flussi di cassa dell’ente che custodisce l’opera.
3. Valore economico territoriale – la spesa e l’occupazione generate fuori dall’ente.
4. Valore sociale e culturale – benefici di benessere, d’uso e di non uso.
5. Valore generativo – quello che l’opera fa nascere: artisti, opere, scuole, imprese creative.
Le cinque componenti non si sommano a cuor leggero: misurano cose diverse (valori contabili, flussi finanziari, valore aggiunto, surplus del consumatore) e in parte si sovrappongono.
E soprattutto alcuni di questi valori non sono costanti nel tempo, e necessitano di un monitoraggio e di azioni correttive, che siano un documentario su Sky o Youtube, o un evento outdoor come una gara ciclistica. I registi del Tour de France sono anche eccellenti promoter artistici, visionare una tappa o andare sul sito per verificare. Come accade spesso in azioni combinate è difficile scomporre il risultato nelle singole componenti, ovvero quanto la trasmissione televisiva abbia promosso il monumento, o il ristorante a fianco, ma ciò che conta è il risultato finale.
Si apre un secondo elemento di difficoltà della analisi: il valore di un opera dipende spesso dal contesto in cui è inserita. Un concetto che a volte è meglio afferrato dalle catene di fast food (il concetto di food court) che da pianificatori pubblici.
Strumenti tecnici di analisi
1. Il valore di bilancio nei principi contabili per il Settore pubblico
La posizione dell'International Public Sector Accounting Standard Board
L'ente che presiede gli standard contabili per i bilanci pubblici ha ancora un approccio non definito alla valutazione delle opere d'arte.
Punto di partenza è distinguere tra il patrimonio materiale (tangible) e il patrimonio immareriale (intangible)
Per anni lo IPSAS 17 ha lasciato agli enti pubblici la scelta se rilevare o no i beni culturali. Lo IPSAS 45, Property, Plant, and Equipment (IPSASB/IFAC, emanato a maggio 2023, in vigore dal 1° gennaio 2025) elimina quell’esclusione: i beni del patrimonio che soddisfano la definizione di immobilizzazione materiale vanno rilevati quando ricorrono i criteri di iscrizione. Lo standard non definisce il bene culturale, ma ne descrive le caratteristiche (tra cui l’insostituibilità e la vita utile lunga o indefinita) e, soprattutto, impone un’informativa sui beni non rilevati perché il costo o il valore corrente non è misurabile in modo attendibile (parr. 77-78).
Il compagno di viaggio è lo IPSAS 46, Measurement, che introduce il current operational value (COV): l’importo che l’ente pagherebbe, alla data di valutazione, per il potenziale di servizio residuo dell’attività.
È una base di valore pensata per beni detenuti per erogare servizi e non per generare cassa, quindi diversa dal fair value, che resta riservato alle attività detenute per la loro capacità finanziaria. Con gli emendamenti dell’agosto 2025, efficaci dal 1° gennaio 2028, il COV si estende anche all' impairment delle attività non generatrici di cassa (IPSAS 21).
Il limite è evidente: per un affresco di Giotto il “costo di sostituzione del potenziale di servizio” è un concetto quasi metafisico. Il COV funziona bene per una scuola o un ponte; per un unicum funziona finché si valuta l’involucro (l’edificio, gli impianti, la sicurezza), molto meno per il contenuto.
Gli standard italiani. La riforma dalla contabilità pubblica con il PNRR
Dalla notte più buia alla fiammella tremula del principio 4- Immobilizzazioni materiali dei nuovi standard di contabilità pubblica.
Lo standard ITAS 4 – Immobilizzazioni materiali, adottato con determina del Ragioniere Generale dello Stato n. 176775 del 27 giugno 2024 e successivamente modificato, distingue tra attività del patrimonio culturale operative (che oltre al valore culturale sono usate per servizi, come un palazzo sede di uffici) e non operative (detenute principalmente per la loro valenza culturale).
La Ragioneria (Nota tematica SeSD n. 155 del 30 giugno 2025) ha applicato il metodo a quattro istituti autonomi: circa 11,7 miliardi per Pompei, 11,6 per gli Uffizi, oltre 1 miliardo per la Galleria Borghese, circa 731 milioni per Villa Adriana e Villa d’Este. Orizzonte tendenzialmente infinito, tasso di attualizzazione dell’1,5%, flussi che comprendono – sempre secondo la stessa fonte – non solo biglietti e concessioni ma anche ritorni indiretti come fiscalità turistica, IVA, ristorazione e trasporti.
NB: tassodi attualizzazione del 1,5% significa che un bene raddoppia ogni 67 anni. Cosa succeda nei secoli non è dato sapere. E ancora le metriche di valutazione si concentrano solo sui flussi finanziari diretti e indiretti dei beni, e non ci si avventura a misurare l'aspetto immateriale del valore.
La Nota citata è, condivisibile o meno, lo standard professionale cui attenersi nelle attività valutative a rilevanza pubblica.
2. Il valore gestionale: il conto economico dell’opera
Qui siamo in terreno familiare: ricavi e costi. Dal lato dei ricavi: biglietteria (per la quota attribuibile all’opera, se è inserita in un museo), riproduzioni e licenze, concessioni di spazi, sponsorizzazioni, donazioni, bookshop. Dal lato dei costi: conservazione programmata, restauro, custodia, sicurezza, assicurazione, accessibilità, personale scientifico. Il modello pluriennale è un normale VAN:
VAN = Σₜ (Rₜ − Cₜ − Iₜ) / (1 + r)ᵗ per t = 1…T, più eventuale valore terminale
dove R sono i ricavi attribuibili, C i costi operativi, I gli investimenti straordinari (restauri ciclici). I due nodi critici sono l’attribuzione (quanta parte del biglietto di un museo “appartiene” a un singolo quadro?) e il tasso, che per beni a vita indefinita pesa più di qualunque altra ipotesi.
Normalmente nei bilanci degli Enti territoriali italiani i dati dei costi di manutenzione sono esposti nel momento in cui parte la gara d'appalto, spesso anche nei casi di manutenzione ordinaria.
Un esempio interessante viene da oltralpe. La ricostruzione di Notre-Dame ha imposto allo Stato francese di ragionare in moderni termini "aziendalistici" introducendo i concetti di manutenzione programmata, grande manutenzione pluriennale ecc che permettono di meglio monitorare un caso eccezionale come quello capitato a Parigi.
Notre-Dame è un caso di scuola proprio perché quasi tutto il valore gestionale è assente. Secondo il terzo rapporto della Cour des comptes (settembre 2025) la cattedrale, di proprietà dello Stato, ha costi di funzionamento a regime stimati in circa 5,27 milioni l’anno, circa il doppio del pre-incendio, ripartiti tra diocesi (circa 3,17 milioni) e Stato (circa 2,03 milioni). L’ingresso alla cattedrale resta gratuito; si pagano solo le torri, gestite dal "Centre des monuments nationaux", con biglietto salito da 10 a 16 euro e un tetto di 400.000 visite l’anno. La stessa Corte nota che la diocesi dovrà trovare nuove entrate, perché la legge del 1905 sulla laicità impedisce di finanziare con fondi pubblici le spese legate al culto.
Si è parlato di un contributo di 5 euro per i visitatori, idea avanzata dalla ministra della Cultura e finora non adottata (RTBF, dicembre 2025). Moltiplicare 11 milioni per 5 euro è un esercizio aritmetico, non una previsione: senza una stima dell’elasticità della domanda (e senza considerare chi entra per pregare) quel prodotto non vale nulla.
Il caso è ancora aperto e si attendono soluzioni, che potrebbero essere trovate in sponsorizzazioni, piuttosto che in monetizzazione della immagine. Ma questi conti riguardano solo il lato "proprietario" del del problema, non considerano altre componenti, in primis la ricaduta turistica.
3. Il valore territoriale: la ricostruzione di Notre-Dame
Ecco la parte più divertente, perché è quella dove si raccontano più favole.
Partiamo sempre dal caso di Notre-Dame, esempio più recente di cosa succede sottraendo e rendendo di nuovo disponibile un bene culturale.
I numeri, intanto:
• la cattedrale ha superato gli 11 milioni di visitatori nel primo anno dalla riapertura (Aleteia, dicembre 2025; RTBF), oltre il livello pre-incendio, che L’Écho touristique colloca intorno agli 11 milioni annui;
• le cifre chiave CCI Paris Île-de-France (su fonte Visit Paris Region) riportano per il 2025 circa 10,9 milioni di visite, contro 0,56 milioni nel 2024;
• nello stesso 2025 il Grand Paris ha accolto circa 37,3 milioni di turisti, un livello che l’osservatorio dell’ufficio del turismo definisce comparabile al 2023 (Paris je t’aime, barometro gennaio 2026);
• la spesa turistica regionale ha toccato il record di quasi 24 miliardi, +1% sul 2024 e +8% sul 2019 (Visit Paris Region, 23 marzo 2026).
Ora la domanda da revisore: quanto di quei 24 miliardi “è” Notre-Dame? La risposta onesta è: non lo sa nessuno, e la Cour des comptes, prudentemente, non ci prova. Il rapporto di settembre 2025 non contiene alcuna valutazione degli impatti economici più ampi.
A mio avviso il confronto tra i due dati è istruttivo. Un monumento passa da circa mezzo milione a quasi undici milioni di visite, mentre il numero di turisti della città resta in linea con il 2023. Se ne ricava un indizio forte (non una prova) che gran parte di quelle visite siano riallocazione del tempo di turisti che a Parigi sarebbero venuti comunque, non arrivi aggiuntivi. In gergo: displacement e deadweight. Il che non toglie nulla al valore culturale della riapertura; toglie molto, invece, agli studi d’impatto che moltiplicano visitatori per spesa media e chiamano il risultato “indotto”.
Per separare l’addizionale dal trasferimento servono metodi controfattuali:
• indagini sul motivo principale del viaggio (“sarebbe venuto a Parigi se Notre-Dame fosse stata chiusa?”), per stimare la quota realmente attratta dall’opera;
• differenze-nelle-differenze o controllo sintetico, confrontando l’andamento dell’area dell’Île de la Cité con zone o città comparabili prima e dopo la riapertura (con un problema serio: la chiusura 2019-2024 si sovrappone a pandemia e Olimpiadi, i peggiori confondenti immaginabili);
• dati di telefonia mobile sui flussi, già usati dall’osservatorio parigino, per vedere se i visitatori della cattedrale allungano il soggiorno o semplicemente spostano la passeggiata;
• per l’interazione tra attrazioni (cattedrale, Sainte-Chapelle, Louvre, lungosenna), una ripartizione dell’effetto congiunto con criteri tipo valore di Shapley, che evita di attribuire a ciascun monumento l’intero effetto del “pacchetto Parigi”.
La formula che uso come promemoria:
ΔVA = N × s_fuori × s_add × spesa × (1 − d) × k_VA
dove N sono i visitatori, s_fuori la quota non residente, s_add la quota per cui l’opera è il motivo determinante, d il tasso di spiazzamento a livello di area di riferimento, k_VA il rapporto tra valore aggiunto e spesa. Ogni parametro va documentato, e la scala geografica va dichiarata: ciò che è addizionale per il quartiere può essere puro trasferimento per la regione.
4. Il valore sociale e identitario
Qui l’economia del benessere offre una tassonomia nota: valore d’uso (diretto, indiretto) e valore di non uso: d’opzione (poterci andare un giorno), d’esistenza (sapere che c’è) e di lascito (che ci sia per i nostri figli).
Sono questi ultimi a spiegare perché milioni di persone che non hanno mai messo piede a Parigi si siano commosse il 15 aprile 2019.
Gli strumenti si dividono in due famiglie:
• preferenze rivelate – costo del viaggio (quanto spendo per arrivare = disponibilità minima a pagare per l’accesso), prezzi edonici (quanto vale in più una casa vicino al monumento). Si basano su comportamenti reali, ma catturano solo i valori d’uso;
• preferenze dichiarate – valutazione contingente ed esperimenti di scelta (choice experiments): si chiede direttamente, con scenari controllati, quanto si pagherebbe per conservare o non perdere il bene. Sono gli unici che arrivano al non uso, ma soffrono di distorsioni note: ipotetica, protesta, embedding.
La letteratura è ormai ampia abbastanza da essere meta-analizzata. Wright ed Eppink (2016) trovano valori più alti per i siti in aree dense e per gli interventi che ne consentono il riuso attivo anziché la sola tutela passiva; Halkos e coautori (2024) mettono insieme 85 studi e 106 stime di disponibilità a pagare tra il 1995 e il 2022. Sono preziose per il benefit transfer (usare valori stimati altrove), che però per un bene unico è per definizione una forzatura da dichiarare.
Il quadro operativo per mettere insieme questi benefici è l’analisi costi-benefici sociale: già dal 2014 la Commissione Europea raccomanda di tenere conto di questo effetto nella analisi costi benefici delgli investimenti infrastrutturali e, nel Regno Unito, il Green Book integrato dalle linee guida DCMS. Per i musei e le gallerie regionali l’Arts Council England ha già pubblicato valori di riferimento, raccolti nel portale Culture and Heritage Capital.
5. Il valore generativo: l’ispirazione si può stimare?
È la componente più affascinante e la più pericolosa. L’idea è semplice: un’opera produce altre opere, forma artisti, alimenta scuole, stili, industrie creative.
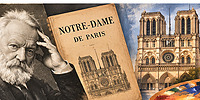
Notre-Dame stessa è entrata nella cultura popolare mondiale anche grazie a un’altra opera, il romanzo di Victor Hugo del 1831. Il valore va in entrambe le direzioni.
Il problema è la causalità: i luoghi pieni d’arte sono anche ricchi, colti, connessi. Due studi mostrano come si può fare sul serio:
• Falck, Fritsch e Heblich (2011) usano come esperimento naturale i teatri d’opera barocchi tedeschi, costruiti per competizione di prestigio tra principi: la vicinanza a uno di essi aumenta oggi la quota di lavoratori ad alto capitale umano, che a loro volta generano spillover di conoscenza e crescita regionale;
• Borowiecki (2013), con dati individuali sui compositori nati tra il 1750 e il 1899, stima che stare in un cluster (Parigi, Vienna, Londra) produceva circa un’opera influente in più ogni tre anni. Ma i test placebo attribuiscono l’effetto ai cluster contemporanei, non alle località storiche in sé.
Quest’ultimo dettaglio è, a mio avviso, la lezione più importante: l’effetto generativo passa dalle persone che si incontrano, non dalla pietra. L’opera è condizione, non causa sufficiente.
E qui torna il dominio pubblico. L’art. 14 della Direttiva (UE) 2019/790 stabilisce che, scaduta la protezione di un’opera delle arti visive, le sue riproduzioni non possano essere oggetto di nuovi diritti esclusivi salvo che siano esse stesse originali.
L’Italia, nel recepimento (D.Lgs. 177/2021, art. 32-quater L. 633/1941), ha fatto salve le norme del Codice dei beni culturali: gli artt. 107-108 continuano a subordinare a concessione e canone le riproduzioni a fini di lucro. Ne sono seguiti il caso dell’Uomo vitruviano contro Ravensburger (Trib. Venezia, ord. 17 novembre 2022) e quello del David (Trib. Firenze, 20 aprile 2023), oltre alle linee guida tariffarie del DM 161/2023, poi ammorbidite dal DM 108/2024 con un ampliamento dei casi di gratuità.
Dal punto di vista della valutazione, il trade-off è chiaro: il canone alimenta il valore gestionale (componente 2), la libera riproduzione alimenta il valore generativo (componente 5). Quale dei due prevalga è una domanda empirica, non ideologica, e merita di essere misurata prima di essere decisa.
Indicatori che proporrei, senza pretesa di attribuzione causale:
• riusi documentati delle immagini (download da archivi aperti, licenze concesse, pubblicazioni scientifiche e didattiche);
• opere derivate censite (mostre, citazioni iconografiche, produzioni audiovisive) e presenza nei programmi formativi di accademie e scuole;
• densità e dinamica di imprese creative e di laboratori di restauro nell’area, confrontate con aree di controllo;
• effetti causali solo dove esiste un disegno credibile (esperimenti naturali, variabili strumentali, discontinuità), altrimenti si riporta l’indicatore e ci si ferma lì.
Conclusioni
Valutare l'arte è un percorso, non una identità contabile e nemmeno una formula di matematica finanziaria.
Un percorso che richiede sensibilità, lavoro di squadra tra diverse professionalità, e un mix tra entusiasmo, scetticismo professionale e autocritica che consenta di adattare le valutazioni ad un contesto mutevole e multidimensionale.
Investire in arte è attività rischiosa, che necessita coraggio, visione, capacità di confronto con i professionisti e inclinazione alla accountability. Una attività che, se riuscita, crea valore che darà i suoi frutti in un orizzonte temporale che va oltre la aspettativa di vita del decisore.
In sintesi l'identikit in negativo (fotografico) del prototipo di politico italiano del terzo millennio.